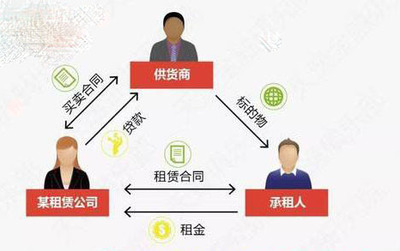
消费金融行业在经历了爆发式增长后,正步入合规、科技与精细化运营的新阶段。对于消费金融公司而言,是否有前途,不再单纯取决于规模扩张,而更多取决于其能否在激烈的市场竞争中构建可持续的核心能力。金融业务流程外包(BPO)作为行业分工深化的产物,恰好为我们提供了一个观察角度:那些善用外包、聚焦核心价值的公司,往往更具发展潜力。
一、强合规与风险管控能力是基石
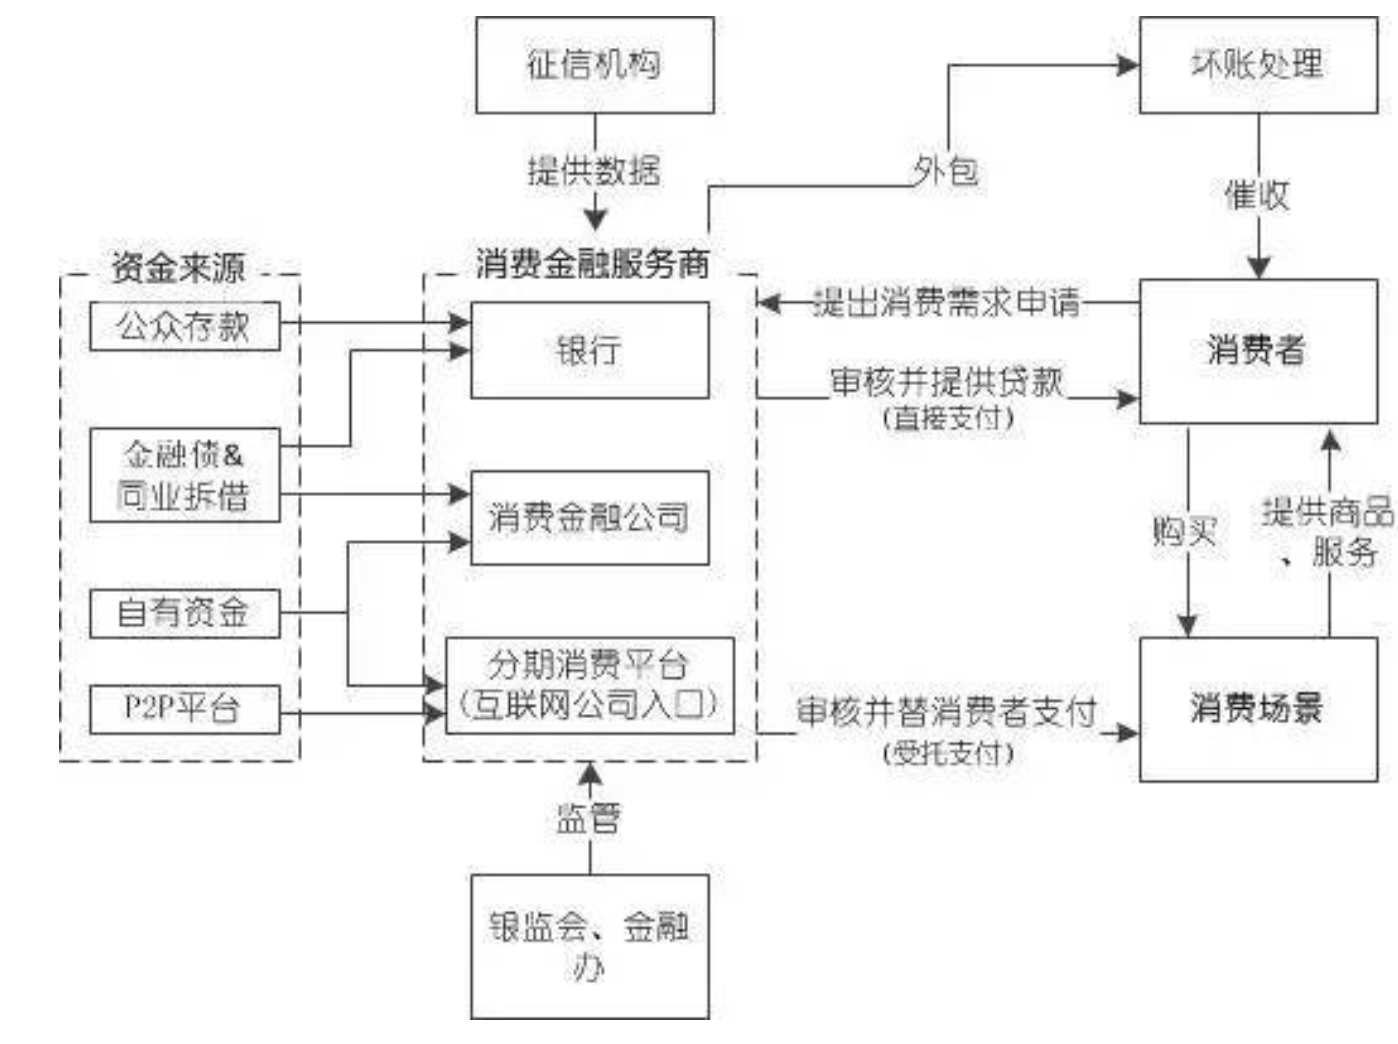
监管趋严是消费金融行业的主旋律。有前途的公司必然将合规与风险管控置于首位,这意味着它们需要建立完善的贷前、贷中、贷后管理体系,并精准遵循利率、催收、数据隐私等法规。许多公司选择将部分催收、客服等流程外包给专业BPO机构,但前提是外包方必须同样合规。因此,能筛选并管理好合规格外包商的公司,实际上增强了自身的合规弹性。反之,那些为了短期利润而放松合规、甚至将核心风控随意外包的公司,终将难以为继。
二、科技驱动与数据能力是引擎
消费金融的未来在于用技术提升效率、降低成本。有前途的公司通常具备强大的自主研发能力,通过大数据、人工智能优化获客、反欺诈、信用评估和贷后管理。而金融业务流程外包可以帮它们把非核心业务(如电话销售、资料录入、初级客服)交给专业机构,从而将有限的技术资源聚焦于核心算法与系统建设。那些懂得“有所为有所不为”的公司,更能快速迭代产品,在体验和风控上建立壁垒。
三、场景与获客能力决定增长空间
拥有真实消费场景或强大股东背景(如电商、银行、持牌支付机构)的消费金融公司,获客成本更低、用户黏性更高。它们可以将这些场景中的部分运营流程外包,例如地推、地推管理、客户回访等,借助BPO的灵活性快速拓展市场。相反,单纯依赖外部买流量、没有场景根基的公司,一旦流量价格上升,利润将被迅速侵蚀。而且,将获客全部外包容易导致对渠道失控,风险极高。
四、精细化运营与成本控制是生存之道
消费金融的利差空间逐渐收窄,运营效率成为核心竞争力。有前途的公司善于利用金融业务流程外包来优化成本结构:将非核心的、重复性高的劳动密集型工作(如文档处理、账单催收、客户咨询)外包给成本更低、专业化程度更高的服务商,自己则专注产品设计、资金渠道和风险管理。这种“轻资产”运营模式可快速调整规模,应对经济周期波动。
五、open banking与生态合作是趋势
未来消费金融公司将越来越多地嵌入到各类生活场景中,与外部机构形成生态合作。开放银行、API经济使得金融业务流程外包更多表现为“能力输出”与“能力引入”。比如,将IT运维、数据分析、营销活动执行外包,同时向合作伙伴输出风控模型。有前途的公司将是那些善于整合外部专业资源、构建共赢生态的平台型玩家。
有前途的消费金融公司并非所有环节都自建,也非全都外包,而是:坚持合规底线,掌握核心风控与科技,深耕场景与获客,同时高效利用金融业务流程外包来降本增效。对于金融BPO行业而言,这也是一个机遇——只要能为持牌机构提供合规、安全、高效的专业服务,就能与消费金融公司共同成长,共享行业未来。