金融业务流程外包:策略选择与优势挑战
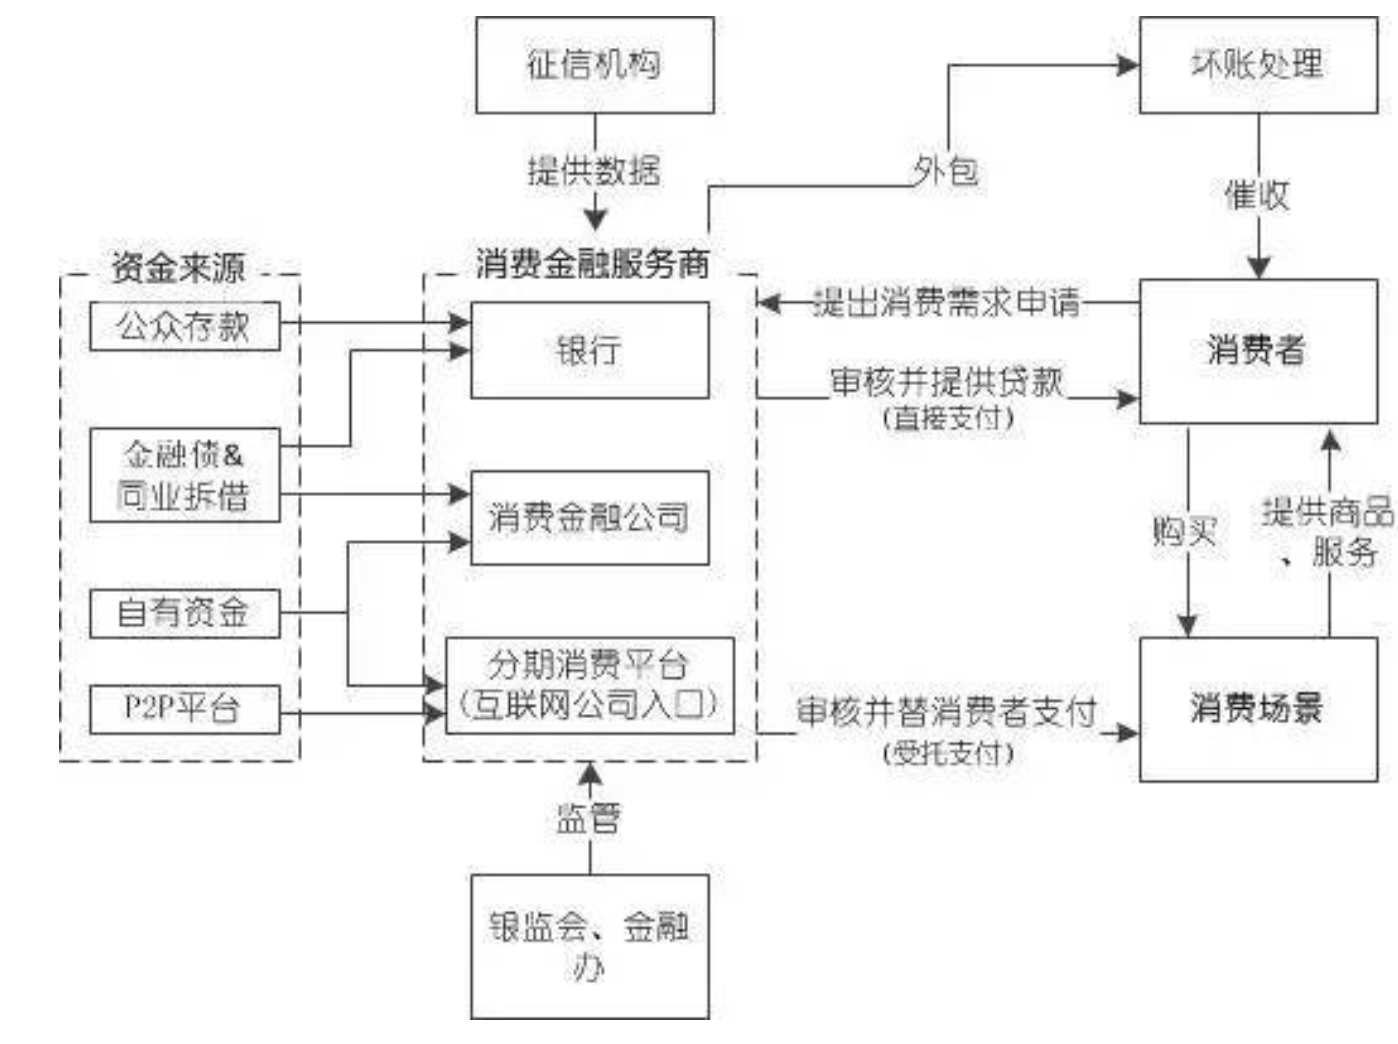
随着金融行业竞争加剧、技术迭代加速以及成本压力上升,越来越多的金融服务公司开始将非核心业务流程外包给第三方专业机构。金融业务流程外包(Financial Business Process Outsourcing, 简称金融BPO)已成为金融机构优化运营、聚焦核心竞争力的重要手段。外包并非万能药,其背后蕴含的策略考量、显著优势与严峻挑战值得深入探讨。
一、金融业务流程外包的主要策略
金融服务公司在实施BPO时,通常根据自身战略目标、业务性质和风险偏好选择不同的策略。常见策略包括:
- 选择性外包:仅将非核心、重复性高、标准化程度高的业务流程外包,如数据录入、账户对账、客户身份验证、贷款文件处理等。保留核心业务(如产品设计、风险管理、投资决策)在内部完成。
- 全面流程外包:将整个业务单元(如客服中心、催收、IT运维)整体外包,适用于希望大幅降低运营成本、快速获取外部专业能力的机构。
- 离岸外包与近岸外包:为 further 降低成本,许多公司将流程转移至人力成本较低的国家(如印度、菲律宾)或邻近国家(如墨西哥、波兰)。离岸外包需考虑时区、语言、政治稳定性等因素。
- 战略合作伙伴关系:与外包服务商建立长期、深度合作,共同投入技术、流程优化,甚至风险共担、收益共享。这种策略超越传统甲乙方关系,更注重协同创新。
- 混合模式:结合内部团队与外部服务商,例如核心风控保留内部,但反欺诈监控外包。这种模式平衡了控制力与灵活性。选择何种策略取决于公司规模、监管要求、数据敏感度及成本收益分析。
二、金融业务流程外包的优势
- 显著降低成本:外包可减少在人员、培训、办公场地、技术系统上的固定投入。尤其对于劳动密集型流程,离岸外包可节省30%-50%的运营成本。
- 聚焦核心业务:将繁琐的事务性工作交给专家,金融机构能将有限资源集中于产品创新、客户关系管理和战略决策,提升核心竞争力。
- 获取外部专业能力:外包服务商通常在特定领域(如信息安全、合规审查、数据分析)拥有更先进的技术和更熟练的团队,能带来最佳实践和规模效应。
- 提高运营效率与灵活性:外包商通过标准化、自动化流程,可缩短处理周期,提高准确性。金融机构可根据业务量快速调整外包规模,无需承担招聘解雇的沉重负担。
- 应对监管与合规压力:专业外包商能更及时地跟踪监管变化,帮助金融机构满足反洗钱(AML)、了解你的客户(KYC)等合规要求,降低违规风险。
三、金融业务流程外包面临的挑战
- 数据安全与隐私风险:金融业务涉及大量敏感客户信息,外包后数据泄露、滥用风险上升。一旦发生安全事件,金融机构将面临声誉损失、法律诉讼及监管处罚。
- 合规与监管风险:不同国家和地区对金融外包有严格规定。例如,要求金融机构对外包活动承担最终责任,不得转移监管义务。若外包商不合规,金融机构仍需买单。
- 服务质量与依赖性风险:外包商可能因自身经营问题、人员流动或技术故障导致服务中断或质量下降。过度依赖单一外包商还会削弱金融机构的自主控制能力。
- 隐性成本与管理成本:合同谈判、监督、协调、更换外包商等均产生交易成本。若外包商效率低下或频繁出错,隐性成本可能抵消预期节省。
- 文化冲突与沟通障碍:离岸外包常遇到语言、时区、工作习惯差异,导致沟通不畅、误解增加,影响流程衔接和客户体验。
- 丧失内部能力:长期外包可能导致金融机构丧失对某些流程的 Knowledge 和技能,未来若想收回业务将极为困难。
四、平衡策略与未来展望
为最大化优势、最小化挑战,金融服务公司应采取以下措施:
- 严谨选择外包伙伴:评估其财务稳定性、安全认证、行业经验、合规记录。
- 签订详尽的合同:明确服务水平协议(SLA)、数据保护条款、审计权、退出机制。
- 建立有效治理框架:设立外包管理团队,定期审查绩效与风险。
- 强化数据安全:要求加密、访问控制、定期渗透测试,并根据敏感度分级外包。
- 保留核心能力:对关键流程保持内部监督与知识储备,避免空心化。
- 监管沟通:主动向监管机构报备重大外包安排,确保持续合规。
随着人工智能、机器人流程自动化(RPA)和云计算的普及,金融BPO将向智能化、平台化方向演进。外包不再仅是成本工具,而是战略转型的伙伴。金融机构需在效率、安全与掌控力之间找到动态平衡,方能在数字化浪潮中行稳致远。
金融业务流程外包是一把双刃剑。明智的策略、充分的尽调和持续的治理,能将优势转化为竞争力;而忽视挑战则可能引火烧身。金融机构应因时制宜、因势利导,让外包真正服务于自身的长期发展战略。